A entrada em vigor da Contribuição sobre Bens e Serviços (CBS), em janeiro de 2027, pode provocar dificuldades para empresas que ainda não adaptaram suas estruturas administrativas, financeiras e comerciais às novas regras da reforma tributária. O alerta é do consultor empresarial e professor Reginaldo Oliveira, que considera o fim da tributação calculada “por dentro” uma das mudanças mais profundas do novo sistema. Para ele, o maior risco está na postura de empresários que continuam administrando os tributos como se nada fosse mudar. A reforma exigirá maior controle sobre os valores recebidos dos clientes, revisão das políticas de preços e adequação dos procedimentos contábeis. “O pior de tudo é que meio mundo de empresas vai continuar agindo em 2027 como sempre atuou. Estou muito curioso com o rebuliço que se desenha no horizonte”, afirma. Segundo Reginaldo, o modelo atual permite que os tributos sejam incorporados ao preço das mercadorias, dificultando a identificação exata dos valores que pertencem ao poder público. Com a CBS, o imposto passará a ser calculado separadamente, tornando mais transparente a relação entre o preço do produto e a tributação incidente. Na avaliação do especialista, essa mudança exigirá uma nova postura na administração dos recursos destinados ao recolhimento dos impostos. Ele sustenta que a separação dos valores poderá ampliar a responsabilização das empresas que deixarem de repassar os tributos arrecadados. A interpretação sobre eventuais consequências criminais, contudo, depende da legislação aplicável e das circunstâncias de cada caso. O simples destaque do imposto na nota fiscal não transforma automaticamente toda inadimplência em crime. Preços precisam ser revistos Reginaldo também questiona a preocupação provocada pela estimativa de uma alíquota de IVA próxima de 30%. Em artigo publicado no Jornal do Commercio, ele argumentou que o sistema atual esconde parte da carga efetiva sobre o consumo, principalmente pela metodologia de cálculo dos impostos embutidos nos preços. “A carga atual é absurdamente maior que 30%”, sustenta. A comparação, entretanto, exige cuidado. Alíquotas calculadas “por dentro” e “por fora” utilizam bases diferentes. Além disso, o impacto efetivo da reforma dependerá do setor, dos créditos tributários disponíveis e das regras específicas de cada operação. Para o especialista, as empresas já deveriam estar revisando suas políticas comerciais para o próximo ano. Ele observa que alguns profissionais de contabilidade começaram a orientar seus clientes ainda em 2025, antecipando mudanças na formação dos preços. A preocupação é especialmente relevante para o setor de serviços, apontado por Reginaldo como um dos segmentos mais expostos às dificuldades de adaptação. “Certamente, o setor de serviços, que tradicionalmente é menos cuidadoso com sua gestão tributária e operacional”, afirma, ao comentar quais atividades podem enfrentar maior pressão durante a transição. Zona Franca terá vantagens, mas interior preocupa No Amazonas, Reginaldo considera favorável o cenário da reforma tributária para a Zona Franca de Manaus (ZFM). Segundo ele, os mecanismos de desoneração previstos para determinadas operações poderão ampliar a competitividade das empresas instaladas na área incentivada. O especialista chama atenção, porém, para uma possível diferença de tratamento entre Manaus e municípios vizinhos que não estão abrangidos pelos mesmos benefícios. Como exemplo, cita operações realizadas em Manaus e Iranduba. Na interpretação apresentada por ele, empresas localizadas fora da área beneficiada poderão enfrentar custos tributários maiores em determinadas operações, criando uma desvantagem competitiva. “Isso vai prejudicar as demais regiões amazonenses”, avalia. A extensão desses efeitos dependerá do enquadramento das operações nas regras da Lei Complementar nº 214/2025, inclusive quanto à localização, ao tipo de atividade e aos requisitos para utilização dos incentivos. Reginaldo também destaca a importância do cadastro na Superintendência da Zona Franca de Manaus (Suframa). Segundo ele, determinados benefícios relacionados à aquisição de bens e ao aproveitamento de créditos estarão condicionados ao cumprimento das exigências legais, incluindo a inscrição no órgão quando aplicável. Falta de planejamento amplia riscos Apesar das incertezas regulatórias que ainda cercam a implementação da reforma, o especialista considera que as empresas não podem esperar pela conclusão de todas as normas para iniciar os ajustes. Ele critica a lentidão de parte do empresariado brasileiro diante de mudanças estruturais e afirma que a ausência de planejamento pode comprometer as políticas comerciais, administrativas e financeiras. “De modo geral, o empresário brasileiro é um transatlântico que demora a manobrar para ajustar a rota. Ele prefere apagar incêndios e reclamar do governo”, compara. Reginaldo reconhece que o ambiente normativo permanece turbulento, com indefinições que dificultam decisões estratégicas. Ainda assim, observa que empresas que já começaram a se adequar terão melhores condições de acompanhar os próximos desdobramentos. A principal recomendação é reorganizar a estrutura corporativa e melhorar a integração entre empresários, gestores e assessorias contábeis. Para ele, a contratação de profissionais especializados não resolve o problema quando as orientações técnicas deixam de ser incorporadas à rotina empresarial. “Ou seja, aviso, mostro, faço planilhas, ensino, mas o diretor faz tudo diferente, e depois a bomba explode”, relata. A CBS substituirá o PIS e a Cofins em 2027, enquanto a transição do ICMS e do ISS para o Imposto sobre Bens e Serviços (IBS) ocorrerá gradualmente entre 2029 e 2032. A implantação integral do novo modelo está prevista para 2033.
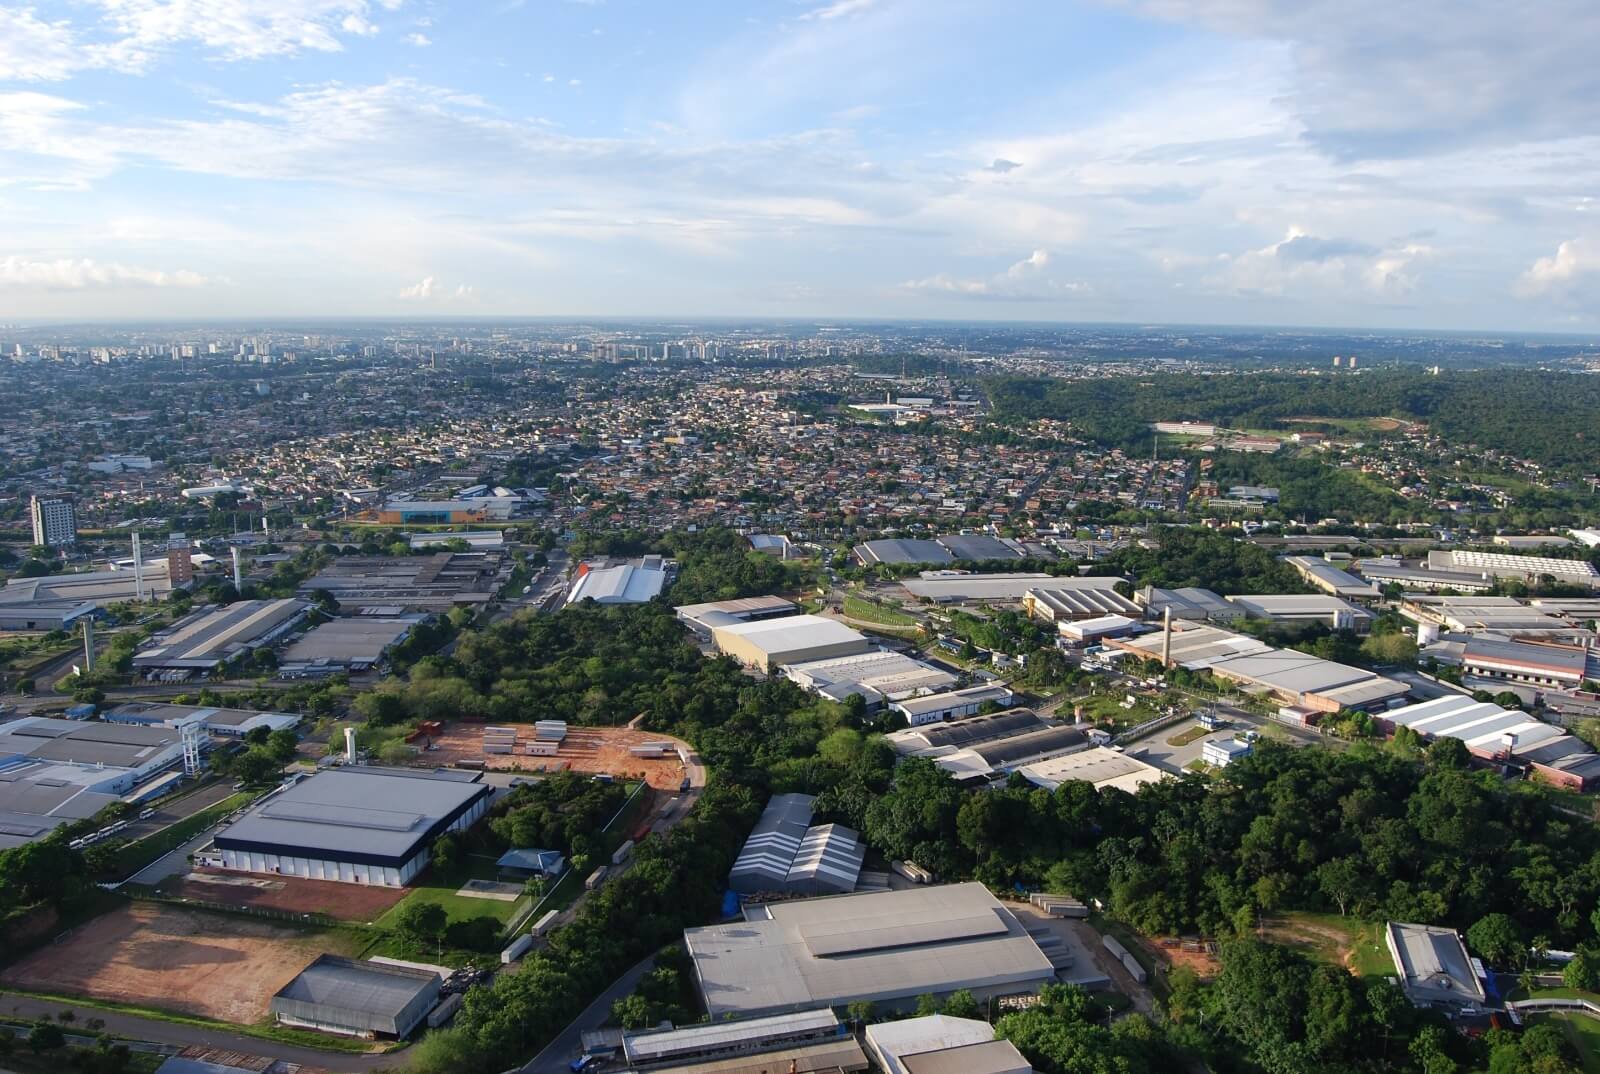
PIM bate recordes enquanto economia brasileira perde força
Bom dia, Economia | Terça-feira, 17 de novembro de 2026 Indústria de Manaus alcança R$ 188,79 bilhões em faturamento e recorde de empregos. No Brasil, atividade econômica recua, dólar chega a R$ 5,77 e Senado enfrenta votação decisiva sobre o ajuste fiscal. Panorama da conjuntura A economia brasileira apresenta sinais contraditórios. Enquanto o Polo Industrial de Manaus registra recordes de faturamento e emprego, a atividade nacional perde velocidade. O Índice de Atividade Econômica do Banco Central (IBC-Br) recuou 0,9% no terceiro trimestre, e o dólar encerrou a segunda-feira (16) cotado a R$ 5,778, maior fechamento desde abril de 2025. A combinação de crescimento mais fraco, juros elevados e incertezas fiscais aumenta a pressão sobre as decisões de investimento. O Senado deve retomar nesta terça-feira a análise do pacote de ajuste fiscal, cujo alcance ainda depende da votação dos destaques. No Amazonas, os dados divulgados pela Suframa mostram uma indústria que continua ampliando a produção, as vendas e os postos de trabalho. O desafio será sustentar esse desempenho em 2027, diante de perspectivas nacionais menos favoráveis. Cinco notícias selecionadas 1. PIM bate recordes com R$ 188,79 bilhões de faturamento AMAZONAS | INDÚSTRIA | 16/11/2026 O Polo Industrial de Manaus acumulou faturamento de R$ 188,79 bilhões entre janeiro e setembro de 2026, crescimento nominal de 11,02% sobre os R$ 170,06 bilhões registrados no mesmo período de 2025. Os números apresentados pela Suframa na segunda-feira (16) mostram que o parque industrial alcançou 136.123 trabalhadores em setembro, considerando mão de obra efetiva, temporária e terceirizada. Foi o maior contingente mensal registrado pelo PIM. As exportações também avançaram. Nos nove primeiros meses do ano, somaram US$ 617,32 milhões, crescimento de 31,84% na comparação anual. O setor de Bens de Informática liderou a participação no faturamento, com 21,83%, seguido por Duas Rodas, com 19,58%, e Eletroeletrônico, com 15,22%. Por que importa: os resultados confirmam a expansão industrial amazonense, mas o crescimento nominal do faturamento não equivale necessariamente ao aumento real da produção. A comparação com a desaceleração nacional torna relevante investigar a capacidade do PIM de preservar encomendas e empregos em 2027. Fonte e verificação: Suframa, dados divulgados em 16/11/2026. Leia o levantamento oficial da Suframa. 2. Atividade econômica brasileira recua 0,9% no trimestre BRASIL | ATIVIDADE ECONÔMICA | 16/11/2026 O Índice de Atividade Econômica do Banco Central (IBC-Br) caiu 0,9% no terceiro trimestre de 2026, em relação aos três meses anteriores, conforme dados dessazonalizados divulgados nesta segunda-feira. A retração atingiu os principais setores: agropecuária (-2%), indústria (-1,1%) e serviços (-0,5%). Em setembro, o indicador apresentou queda de 0,2% frente a agosto. Na comparação com o terceiro trimestre de 2025, houve crescimento de 0,7%. O IBC-Br é utilizado como referência para acompanhar o ritmo da atividade econômica, mas não substitui o PIB oficial, calculado pelo IBGE. Por que importa: a retração simultânea dos principais setores confirma o enfraquecimento da atividade econômica. O resultado amplia as preocupações com o crescimento em 2027 e reforça o debate sobre os efeitos dos juros elevados sobre consumo e investimento. Fonte e verificação: Banco Central, IBC-Br de setembro de 2026, divulgado em 16/11; Agência Brasil. Confira os resultados e as comparações. 3. Dólar chega a R$ 5,77 e Bolsa cai quase 2% BRASIL | MERCADO FINANCEIRO | 16/11/2026 O dólar comercial encerrou a segunda-feira (16) a R$ 5,778, com valorização de 2,17% em relação ao pregão anterior. Foi o maior fechamento desde 17 de abril de 2025. O Ibovespa recuou 1,83%, encerrando a sessão aos 169.295,41 pontos. A movimentação refletiu a cautela com a política fiscal brasileira, a indefinição sobre a composição da equipe econômica do próximo mandato presidencial e o fortalecimento internacional do dólar. No acumulado de novembro, a moeda americana já registrava valorização de 6,12% frente ao real. Por que importa: a alta do dólar encarece insumos e componentes importados, relevantes para a estrutura produtiva do PIM. Também pode pressionar custos logísticos e preços internos, embora seus efeitos dependam de contratos, estoques e estratégias de proteção cambial das empresas. Fonte e verificação: dados de mercado de 16/11/2026; Agência Brasil, com informações da Reuters. Leia o fechamento do mercado financeiro. 4. Senado decide destaques do ajuste fiscal para 2027 BRASIL | CONTAS PÚBLICAS | 17/11/2026 O Senado tem prevista para esta terça-feira (17) a votação dos destaques ao projeto de ajuste fiscal apresentado pelo governo federal para 2027. O texto-base do PLP 299/2026 foi aprovado na quinta-feira (12), por 45 votos a 31, mas ainda depende da análise de quatro destaques antes de seguir para a Câmara dos Deputados. A proposta altera regras de controle das despesas públicas e estabelece instrumentos adicionais de gestão orçamentária. Entre as mudanças está a limitação do crescimento real de despesas a 2% ao ano em determinadas situações. Segundo estimativas do Executivo, as medidas podem melhorar o resultado das contas públicas em até R$ 56,1 bilhões em 2027. O resultado efetivo dependerá do texto final aprovado e de sua execução. Por que importa: a votação é um teste para a capacidade do governo de construir uma política fiscal crível no início do novo mandato. A aprovação das medidas poderá influenciar expectativas de inflação, câmbio e juros. O mercado também avaliará a consistência e a execução das regras. Fonte e verificação: Agência Senado, 16/11/2026. Acompanhe os detalhes da votação prevista. 5. Chile mantém exigência de capital dos bancos em 1% AMÉRICA LATINA | CHILE | 16/11/2026 O Banco Central do Chile decidiu manter em 1% dos ativos ponderados pelo risco a exigência adicional de capital contracíclico dos bancos, preservando o nível considerado neutro pela autoridade monetária. A decisão, anunciada na segunda-feira (16), levou em consideração os riscos associados à instabilidade dos mercados financeiros internacionais. A medida integra os instrumentos de proteção do sistema bancário chileno contra perdas e choques econômicos. Por que importa: a decisão mostra como bancos centrais latino-americanos estão acompanhando os riscos financeiros globais. A manutenção de reservas adicionais de capital ajuda a preservar a capacidade do sistema bancário de enfrentar períodos de instabilidade sem comprometer excessivamente a oferta de crédito. Fonte e