
A entrada em vigor da Contribuição sobre Bens e Serviços (CBS), em janeiro de 2027, pode provocar dificuldades para empresas que ainda não adaptaram suas estruturas administrativas, financeiras e comerciais às novas regras da reforma tributária. O alerta é do consultor empresarial e professor Reginaldo Oliveira, que considera o fim da tributação calculada “por dentro” uma das mudanças mais profundas do novo sistema.
Para ele, o maior risco está na postura de empresários que continuam administrando os tributos como se nada fosse mudar. A reforma exigirá maior controle sobre os valores recebidos dos clientes, revisão das políticas de preços e adequação dos procedimentos contábeis.
“O pior de tudo é que meio mundo de empresas vai continuar agindo em 2027 como sempre atuou. Estou muito curioso com o rebuliço que se desenha no horizonte”, afirma.
Segundo Reginaldo, o modelo atual permite que os tributos sejam incorporados ao preço das mercadorias, dificultando a identificação exata dos valores que pertencem ao poder público. Com a CBS, o imposto passará a ser calculado separadamente, tornando mais transparente a relação entre o preço do produto e a tributação incidente.
Na avaliação do especialista, essa mudança exigirá uma nova postura na administração dos recursos destinados ao recolhimento dos impostos. Ele sustenta que a separação dos valores poderá ampliar a responsabilização das empresas que deixarem de repassar os tributos arrecadados.
A interpretação sobre eventuais consequências criminais, contudo, depende da legislação aplicável e das circunstâncias de cada caso. O simples destaque do imposto na nota fiscal não transforma automaticamente toda inadimplência em crime.
Preços precisam ser revistos
Reginaldo também questiona a preocupação provocada pela estimativa de uma alíquota de IVA próxima de 30%. Em artigo publicado no Jornal do Commercio, ele argumentou que o sistema atual esconde parte da carga efetiva sobre o consumo, principalmente pela metodologia de cálculo dos impostos embutidos nos preços.
“A carga atual é absurdamente maior que 30%”, sustenta.
A comparação, entretanto, exige cuidado. Alíquotas calculadas “por dentro” e “por fora” utilizam bases diferentes. Além disso, o impacto efetivo da reforma dependerá do setor, dos créditos tributários disponíveis e das regras específicas de cada operação.
Para o especialista, as empresas já deveriam estar revisando suas políticas comerciais para o próximo ano. Ele observa que alguns profissionais de contabilidade começaram a orientar seus clientes ainda em 2025, antecipando mudanças na formação dos preços.
A preocupação é especialmente relevante para o setor de serviços, apontado por Reginaldo como um dos segmentos mais expostos às dificuldades de adaptação.
“Certamente, o setor de serviços, que tradicionalmente é menos cuidadoso com sua gestão tributária e operacional”, afirma, ao comentar quais atividades podem enfrentar maior pressão durante a transição.
Zona Franca terá vantagens, mas interior preocupa
No Amazonas, Reginaldo considera favorável o cenário da reforma tributária para a Zona Franca de Manaus (ZFM). Segundo ele, os mecanismos de desoneração previstos para determinadas operações poderão ampliar a competitividade das empresas instaladas na área incentivada.
O especialista chama atenção, porém, para uma possível diferença de tratamento entre Manaus e municípios vizinhos que não estão abrangidos pelos mesmos benefícios.
Como exemplo, cita operações realizadas em Manaus e Iranduba. Na interpretação apresentada por ele, empresas localizadas fora da área beneficiada poderão enfrentar custos tributários maiores em determinadas operações, criando uma desvantagem competitiva.
“Isso vai prejudicar as demais regiões amazonenses”, avalia.
A extensão desses efeitos dependerá do enquadramento das operações nas regras da Lei Complementar nº 214/2025, inclusive quanto à localização, ao tipo de atividade e aos requisitos para utilização dos incentivos.
Reginaldo também destaca a importância do cadastro na Superintendência da Zona Franca de Manaus (Suframa). Segundo ele, determinados benefícios relacionados à aquisição de bens e ao aproveitamento de créditos estarão condicionados ao cumprimento das exigências legais, incluindo a inscrição no órgão quando aplicável.
Falta de planejamento amplia riscos
Apesar das incertezas regulatórias que ainda cercam a implementação da reforma, o especialista considera que as empresas não podem esperar pela conclusão de todas as normas para iniciar os ajustes.
Ele critica a lentidão de parte do empresariado brasileiro diante de mudanças estruturais e afirma que a ausência de planejamento pode comprometer as políticas comerciais, administrativas e financeiras.
“De modo geral, o empresário brasileiro é um transatlântico que demora a manobrar para ajustar a rota. Ele prefere apagar incêndios e reclamar do governo”, compara.
Reginaldo reconhece que o ambiente normativo permanece turbulento, com indefinições que dificultam decisões estratégicas. Ainda assim, observa que empresas que já começaram a se adequar terão melhores condições de acompanhar os próximos desdobramentos.
A principal recomendação é reorganizar a estrutura corporativa e melhorar a integração entre empresários, gestores e assessorias contábeis.
Para ele, a contratação de profissionais especializados não resolve o problema quando as orientações técnicas deixam de ser incorporadas à rotina empresarial.
“Ou seja, aviso, mostro, faço planilhas, ensino, mas o diretor faz tudo diferente, e depois a bomba explode”, relata.
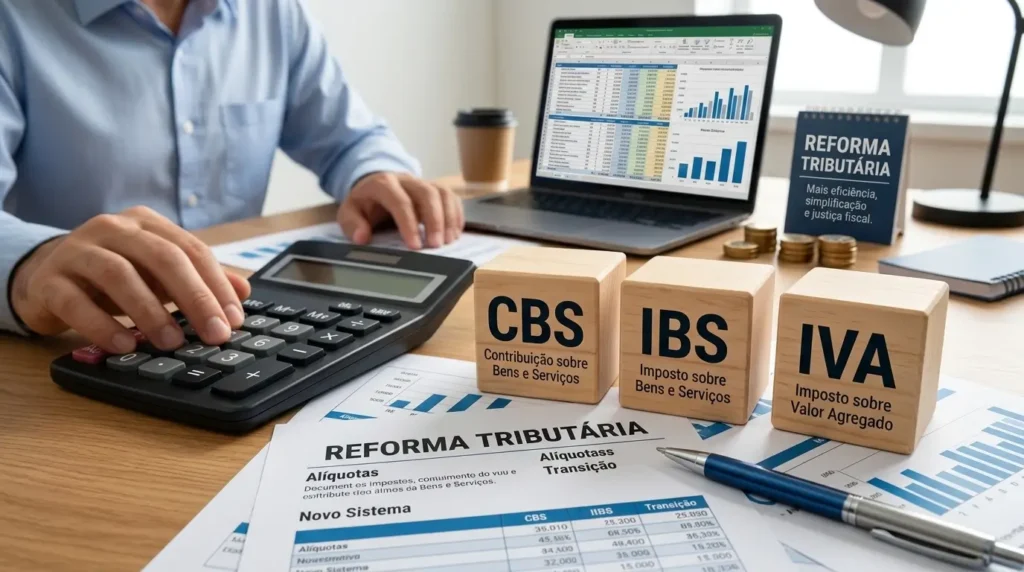
A CBS substituirá o PIS e a Cofins em 2027, enquanto a transição do ICMS e do ISS para o Imposto sobre Bens e Serviços (IBS) ocorrerá gradualmente entre 2029 e 2032. A implantação integral do novo modelo está prevista para 2033.